Hóa đơn đầu vào hợp lệ là gì? 9 tiêu chí kiểm tra năm 2026
Một hóa đơn tra cứu được chưa chắc đã đủ để khấu trừ thuế GTGT hoặc tính khoản chi được trừ khi xác định thu nhập chịu thuế TNDN. Doanh nghiệp cần kiểm tra đồng thời nguồn hóa đơn, dữ liệu, giao dịch thực tế, hồ sơ kèm theo và phương thức thanh toán.
Trả lời nhanh: “Hóa đơn đầu vào hợp lệ” là cách gọi thực hành đối với hóa đơn doanh nghiệp nhận khi mua hàng hóa, dịch vụ, được lập theo quy định, có dữ liệu có thể kiểm tra và phản ánh một giao dịch có thật. Tuy nhiên, để khấu trừ thuế GTGT đầu vào hoặc tính khoản chi được trừ khi tính thuế TNDN, doanh nghiệp còn phải kiểm tra mục đích sử dụng, hồ sơ giao dịch và điều kiện thanh toán riêng của từng sắc thuế.
- Hóa đơn điện tử, chứng từ điện tử được điều chỉnh theo Luật Quản lý thuế 108/2025/QH15, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
- Quy định kê khai thuế được triển khai theo Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC.
- Điều kiện khấu trừ thuế GTGT vẫn cần đối chiếu Luật Thuế GTGT 48/2024/QH15 và Nghị định 181/2025/NĐ-CP đã được sửa đổi, bổ sung.
- Điều kiện khoản chi được trừ khi tính thuế TNDN cần đối chiếu Luật Thuế TNDN 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
Hóa đơn đầu vào hợp lệ là gì?
Trong kế toán, hóa đơn đầu vào là cách gọi hóa đơn mà doanh nghiệp nhận từ người bán khi mua hàng hóa, dịch vụ hoặc tài sản.
“Hóa đơn đầu vào” không phải là một loại hóa đơn pháp lý riêng. Cùng một hóa đơn, đối với người bán đó là hóa đơn đầu ra, còn đối với người mua đó là hóa đơn đầu vào.
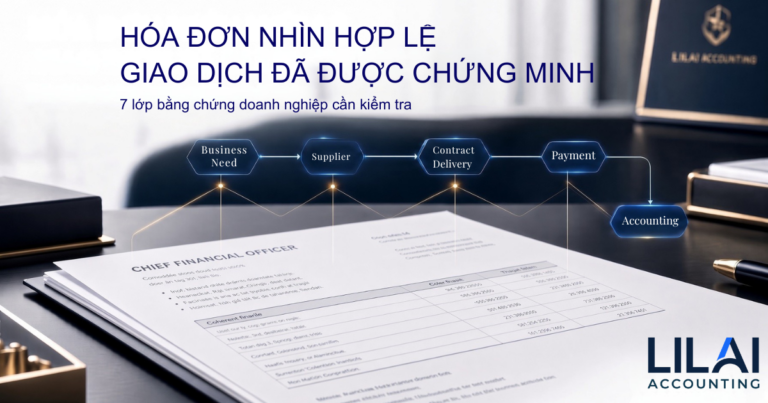
Cụm từ “hóa đơn đầu vào hợp lệ” cũng không nên được hiểu là chỉ cần tra cứu thấy hóa đơn trên hệ thống là đủ. Khi xử lý một hóa đơn mua vào, kế toán cần trả lời ít nhất 4 câu hỏi:
- Hóa đơn có được lập và truyền nhận đúng chế độ hóa đơn không?
- Dữ liệu trên hóa đơn có đúng với giao dịch thực tế không?
- Doanh nghiệp có chứng minh được hàng hóa/dịch vụ thực sự phát sinh không?
- Mục tiêu thuế cụ thể có đáp ứng các điều kiện riêng hay không?
Checklist 9 tiêu chí kiểm tra hóa đơn đầu vào hợp lệ năm 2026
Doanh nghiệp có thể dùng bảng dưới đây làm bước rà soát trước khi hạch toán, kê khai hoặc thanh toán.
| Nhóm kiểm tra | Nội dung cần xác minh | Rủi ro nếu bỏ qua |
|---|---|---|
| 1. Nguồn hóa đơn | Kiểm tra hóa đơn trên hệ thống tra cứu phù hợp; lưu dữ liệu hóa đơn và bản thể hiện phục vụ đối chiếu. | Nhận nhầm dữ liệu, hóa đơn sai trạng thái hoặc tài liệu không đúng nguồn. |
| 2. Người bán | Đối chiếu tên, mã số thuế, chủ thể ký hợp đồng và đơn vị thực tế cung cấp hàng hóa/dịch vụ. | Không chứng minh được đúng nhà cung cấp. |
| 3. Người mua | Kiểm tra tên, mã số thuế và các thông tin nhận diện của doanh nghiệp mua. | Sai chủ thể nhận hóa đơn hoặc phải xử lý sai sót. |
| 4. Nội dung kinh tế | Kiểm tra hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền, thuế suất và tiền thuế. | Hóa đơn không phản ánh đúng nghiệp vụ. |
| 5. Thời điểm | Đối chiếu ngày hóa đơn với giao hàng, nghiệm thu, hoàn thành dịch vụ hoặc thời điểm phát sinh nghĩa vụ theo loại giao dịch. | Sai kỳ kế toán hoặc khó giải trình thời điểm. |
| 6. Giao dịch có thật | Có bằng chứng hàng đã nhận, dịch vụ đã thực hiện hoặc tài sản đã được bàn giao. | Có hóa đơn nhưng không chứng minh được nghiệp vụ. |
| 7. Hồ sơ kèm theo | Hợp đồng/đơn hàng, giao nhận, nhập kho, nghiệm thu, đề nghị thanh toán và tài liệu chuyên ngành tùy giao dịch. | Thiếu chuỗi bằng chứng chứng minh khoản mua. |
| 8. Thanh toán | Kiểm tra ngưỡng phải có chứng từ thanh toán không dùng tiền mặt và chứng từ đối ứng. | Có thể ảnh hưởng khấu trừ GTGT hoặc chi phí TNDN. |
| 9. Sai sót và lưu trữ | Lưu hóa đơn gốc, lịch sử xử lý, hóa đơn điều chỉnh/thay thế, văn bản thỏa thuận hoặc thông báo khi có. | Không chứng minh được quá trình xử lý dữ liệu. |
Hóa đơn hợp lệ là căn cứ quan trọng nhưng chưa phải điều kiện duy nhất. Doanh nghiệp cần kiểm tra thêm mục đích sử dụng, hồ sơ kèm theo và phương thức thanh toán để xác định khoản chi có đáp ứng điều kiện chi phí được trừ khi tính thuế TNDN hay không.
4 lớp điều kiện cần tách riêng khi kiểm tra hóa đơn đầu vào
1. Hóa đơn được lập và có thể truy vết
Kiểm tra số hóa đơn, ký hiệu, dữ liệu người bán, trạng thái và nguồn tra cứu. Từ 01/07/2026, hóa đơn điện tử được điều chỉnh theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
2. Dữ liệu hóa đơn phù hợp
Đối chiếu người mua, người bán, hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế và ngày lập với hồ sơ thực tế.
3. Giao dịch thực sự phát sinh
Hồ sơ phải thể hiện được nhu cầu mua, quá trình cung cấp, người nhận, kết quả giao hàng/nghiệm thu và nghĩa vụ thanh toán.
4. Đủ điều kiện cho mục tiêu thuế
Khấu trừ thuế GTGT và xác định chi phí được trừ khi tính thuế TNDN là hai phép kiểm tra khác nhau. Không nên gộp thành một kết luận “hóa đơn hợp lệ”.
Điều kiện khấu trừ thuế GTGT đầu vào
Doanh nghiệp áp dụng phương pháp khấu trừ cần kiểm tra điều kiện tại Luật Thuế GTGT và các văn bản hướng dẫn, bao gồm hóa đơn/chứng từ phù hợp, việc sử dụng hàng hóa – dịch vụ cho hoạt động thuộc phạm vi được khấu trừ và chứng từ thanh toán không dùng tiền mặt đối với trường hợp thuộc ngưỡng áp dụng.
Điều kiện để khoản chi được trừ khi tính thuế TNDN
Về nguyên tắc, khoản chi cần thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh; có đủ hóa đơn, chứng từ theo quy định; đáp ứng điều kiện thanh toán không dùng tiền mặt khi thuộc ngưỡng áp dụng; đồng thời không thuộc nhóm khoản chi không được trừ.
Quy trình kiểm tra hóa đơn đầu vào trong 8 bước
Nhận đúng dữ liệu: lưu hóa đơn điện tử và bản thể hiện phục vụ đọc, đối chiếu. Không nên chỉ giữ ảnh chụp màn hình.
Tra cứu nguồn: kiểm tra trên Cổng thông tin hóa đơn điện tử hoặc hệ thống tra cứu phù hợp.
Đối chiếu chủ thể: so tên, mã số thuế người bán – người mua với hợp đồng, đơn hàng và hồ sơ thực tế.
Kiểm tra nội dung: ngày lập, tên hàng/dịch vụ, số lượng, đơn giá, thành tiền, thuế suất và tiền thuế.
Chứng minh giao dịch: tập hợp hợp đồng/đề nghị mua, giao hàng, nhập kho, nghiệm thu hoặc sản phẩm bàn giao.
Kiểm tra thanh toán: so thời hạn và phương thức thanh toán với sao kê, ủy nhiệm chi hoặc chứng từ tương ứng.
Phân loại kế toán – thuế: xác định khoản mua là hàng tồn kho, tài sản, công cụ dụng cụ, chi phí trả trước hay chi phí kỳ; sau đó đánh giá riêng GTGT và TNDN.
Lưu hồ sơ và theo dõi sai sót: liên kết hóa đơn với toàn bộ chứng từ giao dịch và lịch sử điều chỉnh/thay thế nếu phát sinh.
Hóa đơn từ 5 triệu đồng cần thanh toán thế nào?
Ngưỡng từ 5 triệu đồng trở lên là một điểm kiểm soát rất quan trọng trong năm 2026.
| Mục tiêu | Ngưỡng cần lưu ý | Điểm kiểm tra |
|---|---|---|
| Khấu trừ thuế GTGT đầu vào | Hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế GTGT | Cần chứng từ thanh toán không dùng tiền mặt, trừ trường hợp đặc thù theo quy định. |
| Chi phí được trừ khi tính TNDN | Mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần từ 5 triệu đồng trở lên | Cần kiểm tra chứng từ thanh toán không dùng tiền mặt và điều kiện của từng loại chi. |
Mua trả chậm, trả góp từ 5 triệu đồng xử lý thế nào?
Đây là trường hợp dễ bị hiểu sai nhất. Việc chưa thanh toán ngay không đồng nghĩa doanh nghiệp tự động mất quyền khấu trừ hoặc mất chi phí.
Đối với thuế GTGT
Với hàng hóa, dịch vụ mua trả chậm hoặc trả góp từ 5 triệu đồng trở lên, nếu chưa đến thời điểm thanh toán theo hợp đồng/phụ lục hợp đồng, doanh nghiệp có thể xem xét khấu trừ thuế GTGT đầu vào khi đáp ứng các điều kiện còn lại.
Khi đến thời điểm thanh toán, nếu doanh nghiệp không có chứng từ thanh toán không dùng tiền mặt, cần xử lý điều chỉnh số thuế GTGT đầu vào theo quy định áp dụng.
Trường hợp sau khi đã điều chỉnh, doanh nghiệp sau đó có chứng từ thanh toán không dùng tiền mặt, cần tiếp tục đối chiếu quy định hiện hành để xác định việc kê khai, khấu trừ lại trong kỳ phù hợp.
Đối với thuế TNDN
Trường hợp mua hàng hóa, dịch vụ từng lần từ 5 triệu đồng trở lên nhưng tại thời điểm ghi nhận chi phí doanh nghiệp chưa thanh toán, hồ sơ cần đặc biệt chú ý hợp đồng, biên bản bàn giao hàng hóa/dịch vụ và chứng từ thanh toán không dùng tiền mặt khi thực tế thanh toán.
Hóa đơn đầu vào sai thông tin xử lý thế nào từ 01/07/2026?
Từ ngày 01/07/2026, việc xử lý hóa đơn điện tử đã lập sai cần đối chiếu Điều 10 Thông tư 91/2026/TT-BTC. Người mua không tự sửa nội dung tệp hóa đơn.
| Sai sót | Nguyên tắc xử lý | Hồ sơ nên giữ |
|---|---|---|
| Sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác nhưng không sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa | Người bán thông báo cho người mua về sai sót và thông báo cơ quan thuế theo Mẫu 04/SS-HĐĐT; không phải mặc định lập lại hóa đơn. | Hóa đơn gốc, thông báo của người bán và hồ sơ 04/SS-HĐĐT liên quan. |
| Sai mã số thuế, tên hàng hóa, quy cách/chất lượng, số tiền, thuế suất, tiền thuế hoặc chỉ tiêu bắt buộc khác | Người bán lựa chọn lập hóa đơn điều chỉnh hoặc thay thế theo quy định. | Hóa đơn gốc, văn bản thỏa thuận khi thuộc trường hợp phải lập, hóa đơn điều chỉnh/thay thế và tài liệu liên kết các hóa đơn. |
| Hóa đơn từ máy tính tiền hoặc hóa đơn bán tài sản phải đăng ký quyền sở hữu/sử dụng bị lập sai | Cần kiểm tra quy định riêng; không áp dụng máy móc cách xử lý của hóa đơn điện tử thông thường. | Hóa đơn gốc, hóa đơn thay thế và hồ sơ giải thích liên quan. |
| Hóa đơn không phản ánh giao dịch thực tế hoặc có dấu hiệu bất thường | Tạm dừng sử dụng cho mục tiêu thuế, kiểm tra với nhà cung cấp và chuyển cấp có thẩm quyền nội bộ khi cần. | Kết quả tra cứu, hợp đồng, hồ sơ giao dịch và phản hồi nhà cung cấp. |
Hóa đơn đầu vào bị bỏ sót kê khai thế nào từ 01/07/2026?
Hóa đơn hợp lệ nhưng bị bỏ sót khi kê khai là một vấn đề khác với hóa đơn bị lập sai. Kế toán cần đánh giá hóa đơn thuộc kỳ nào và việc bỏ sót làm thay đổi nghĩa vụ thuế theo hướng nào.
Từ 01/07/2026, việc khai thuế và khai bổ sung cần đối chiếu Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC cùng quy định của Luật Thuế GTGT.
Sai sót làm tăng thuế phải nộp hoặc giảm số thuế được hoàn
Cần xem xét khai bổ sung tại kỳ phát sinh sai sót và xử lý số tiền thuế, tiền chậm nộp hoặc tiền hoàn theo trường hợp thực tế.
Sai sót làm giảm thuế phải nộp hoặc chỉ thay đổi số thuế còn được khấu trừ
Cần đối chiếu quy định mới để xác định việc điều chỉnh trên kỳ phát hiện và chỉ tiêu tờ khai tương ứng.
Dấu hiệu hóa đơn đầu vào không hợp lệ hoặc cần rà soát
Không phải cứ gặp một dấu hiệu dưới đây là có thể kết luận ngay hóa đơn “bất hợp pháp”. Đây là các tín hiệu kiểm soát khiến kế toán nên dừng lại và kiểm tra sâu hơn.
- Không tra cứu được hóa đơn hoặc trạng thái dữ liệu bất thường.
- Người bán trên hóa đơn khác bên ký hợp đồng hoặc bên nhận tiền mà không có hồ sơ giải thích.
- Mã số thuế hoặc thông tin chủ thể không khớp.
- Tên hàng hóa/dịch vụ quá chung chung và không khớp thực tế.
- Ngày hóa đơn, ngày giao hàng, nghiệm thu và thanh toán mâu thuẫn.
- Có hóa đơn nhưng không có bằng chứng đã nhận hàng hoặc sử dụng dịch vụ.
- Giá trị thuộc ngưỡng phải thanh toán không dùng tiền mặt nhưng lại trả tiền mặt.
- Hóa đơn sai chỉ tiêu trọng yếu nhưng chưa được xử lý đúng.
- Hóa đơn điều chỉnh/thay thế nhưng không liên kết được với hóa đơn gốc.
- Nhiều hóa đơn cùng một hợp đồng bị chia nhỏ bất thường.
- Nhà cung cấp không giải thích được bản chất giao dịch hoặc hồ sơ giao nhận.
Hồ sơ kèm hóa đơn theo từng loại giao dịch
| Loại giao dịch | Hồ sơ thường cần đối chiếu | Điểm cần làm rõ |
|---|---|---|
| Mua hàng hóa | Hợp đồng/đơn đặt hàng, phiếu giao hàng, phiếu nhập kho, kiểm nhận, vận chuyển và thanh toán | Số lượng thực nhận, địa điểm giao, người nhận, hàng trả lại hoặc chiết khấu |
| Mua dịch vụ | Hợp đồng, phạm vi công việc, nghiệm thu, sản phẩm bàn giao, xác nhận khối lượng và thanh toán | Dịch vụ đã hoàn thành chưa và kết quả phục vụ hoạt động nào |
| Tài sản, thiết bị | Hợp đồng, bàn giao, hồ sơ kỹ thuật, vận chuyển/lắp đặt, quyết định đưa vào sử dụng và thanh toán | Chủ thể sở hữu, nguyên giá, ngày sẵn sàng sử dụng và phương án ghi nhận |
| Vận chuyển, logistics | Hợp đồng, vận đơn, bảng kê chuyến, giao nhận, đối soát cước và thanh toán | Tuyến đường, hàng vận chuyển, thời gian và bên chịu chi phí |
| Dịch vụ trực tuyến/nước ngoài | Điều khoản đặt mua, tài khoản sử dụng, biên nhận, sao kê, chứng từ thuế và hồ sơ nhà cung cấp nước ngoài nếu phát sinh | Chủ thể cung cấp, mục đích sử dụng, ngoại tệ và nghĩa vụ thuế liên quan |
| Mua từ cá nhân hoặc trường hợp đặc thù | Hợp đồng, chứng từ chi trả, hồ sơ người bán, bảng kê/chứng từ theo trường hợp luật định | Không mặc định mọi giao dịch đều phải có hóa đơn GTGT; phải xác định đúng tư cách người bán |
5 tình huống hóa đơn đầu vào thường gặp
Mua thiết bị 4,8 triệu đồng, trả tiền mặt
Chỉ xét riêng ngưỡng 5 triệu đồng, giao dịch này chưa làm phát sinh điều kiện thanh toán không dùng tiền mặt do ngưỡng này. Tuy nhiên vẫn phải kiểm tra hóa đơn, giao dịch có thật, mục đích sử dụng và các điều kiện khác.
Mua dịch vụ 12 triệu đồng, trả tiền mặt
Hóa đơn có thể vẫn được lập đúng, nhưng việc trả tiền mặt tạo rủi ro đối với điều kiện khấu trừ thuế GTGT và khoản chi được trừ khi tính TNDN.
Mua 20 triệu nhưng chưa đến hạn thanh toán
Không nên mặc định phải loại ngay. Cần kiểm tra hợp đồng, thời hạn thanh toán, hồ sơ giao nhận/nghiệm thu và theo dõi chứng từ thanh toán khi đến hạn.
Sai địa chỉ, mã số thuế và số tiền vẫn đúng
Nếu chỉ thuộc nhóm sai tên/địa chỉ và không sai các chỉ tiêu trọng yếu, người bán xử lý theo cơ chế thông báo của Điều 10 Thông tư 91/2026/TT-BTC; không nên tự sửa hóa đơn.
Hóa đơn đúng nhưng không có nghiệm thu dịch vụ
Với dịch vụ cần chứng minh kết quả thực hiện, việc thiếu nghiệm thu hoặc sản phẩm bàn giao có thể khiến doanh nghiệp khó chứng minh giao dịch. Cần bổ sung hồ sơ thực tế, không tạo chứng từ hồi tố không đúng sự thật.
Nội dung liên quan doanh nghiệp nên đọc tiếp
Câu hỏi thường gặp về hóa đơn đầu vào hợp lệ
Hóa đơn đầu vào hợp lệ là gì?
Là cách gọi thực hành đối với hóa đơn mua hàng hóa, dịch vụ được lập theo quy định, có dữ liệu phù hợp và phản ánh giao dịch thực tế. Tuy nhiên, tính hợp lệ của hóa đơn không tự động đồng nghĩa được khấu trừ GTGT hoặc được tính chi phí TNDN.
Chỉ có file PDF hóa đơn đầu vào có đủ không?
Không nên chỉ lưu PDF hoặc ảnh chụp. Doanh nghiệp nên lưu dữ liệu hóa đơn điện tử, bản thể hiện, hồ sơ giao dịch và kết quả tra cứu khi cần.
Hóa đơn tra cứu được có chắc chắn được khấu trừ thuế không?
Không. Tra cứu nguồn hóa đơn chỉ là một lớp kiểm tra. Doanh nghiệp còn phải đáp ứng điều kiện của pháp luật thuế GTGT về mục đích sử dụng, hóa đơn/chứng từ, thanh toán và các trường hợp đặc thù.
Hóa đơn đúng 5 triệu đồng có phải thanh toán không dùng tiền mặt không?
Ngưỡng áp dụng là từ 5 triệu đồng trở lên. Đối với điều kiện khấu trừ GTGT, cần đặc biệt chú ý giá trị mua vào đã bao gồm thuế GTGT và các trường hợp đặc thù theo quy định.
Nộp tiền mặt vào tài khoản người bán có được xem là chuyển khoản không?
Đối với điều kiện chứng từ thanh toán không dùng tiền mặt theo quy định thuế GTGT, chứng từ bên mua nộp tiền mặt vào tài khoản bên bán không được xem là chứng từ thanh toán không dùng tiền mặt cho điều kiện này.
Hóa đơn chưa thanh toán có được khấu trừ VAT không?
Cần xem thời hạn thanh toán. Đối với mua trả chậm, trả góp từ 5 triệu đồng trở lên, nếu chưa đến hạn thanh toán theo hợp đồng thì doanh nghiệp cần đối chiếu quy định hiện hành và các điều kiện còn lại. Khi đến hạn, phương thức thanh toán phải tiếp tục được kiểm soát.
Hóa đơn sai địa chỉ người mua có phải lập lại không?
Không phải mọi trường hợp đều phải lập lại. Từ 01/07/2026, nếu sai tên, địa chỉ hoặc nội dung thuộc nhóm không trọng yếu nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa, người bán xử lý theo cơ chế thông báo tại Điều 10 Thông tư 91/2026/TT-BTC.
Hóa đơn sai mã số thuế xử lý thế nào?
Đây thuộc nhóm sai sót cần người bán xác định việc lập hóa đơn điều chỉnh hoặc thay thế theo Điều 10 Thông tư 91/2026/TT-BTC. Không nên tự sửa dữ liệu hóa đơn.
Hóa đơn đầu vào bị bỏ sót có kê khai được không?
Có thể xử lý theo quy định về kê khai, nhưng cách xử lý phụ thuộc việc sai sót làm thay đổi số thuế phải nộp, số thuế được hoàn hay số thuế còn được khấu trừ chuyển kỳ sau. Từ 01/07/2026 cần đối chiếu Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC.
Có hóa đơn nhưng thiếu hợp đồng thì chi phí có bị loại không?
Không thể kết luận chỉ dựa vào việc có hoặc không có hợp đồng. Phải xem loại giao dịch, giá trị, điều kiện pháp luật áp dụng và toàn bộ hồ sơ chứng minh. Đối với một số trường hợp mua chưa thanh toán từ 5 triệu đồng trở lên, quy định TNDN còn yêu cầu kiểm tra hợp đồng và biên bản bàn giao theo trường hợp áp dụng.
Mua hàng của cá nhân không kinh doanh có bắt buộc hóa đơn GTGT không?
Không thể áp dụng một câu trả lời cho tất cả trường hợp. Cần xác định tư cách người bán, loại hàng hóa/tài sản, bản chất giao dịch và loại chứng từ được pháp luật cho phép.
Ai nên kiểm tra hóa đơn đầu vào trong doanh nghiệp?
Người đề nghị mua xác nhận nhu cầu; người nhận hàng/nghiệm thu xác nhận thực tế; kế toán kiểm tra hóa đơn, chứng từ và điều kiện thuế; người phê duyệt thanh toán kiểm tra đối tượng nhận tiền. Phân vai giúp tránh một người tự xác nhận toàn bộ giao dịch.
Cần rà soát hóa đơn và chứng từ trước kỳ kê khai?
LILAI Accounting hỗ trợ doanh nghiệp tại TP.HCM rà soát hóa đơn đầu vào, hồ sơ giao dịch, chứng từ thanh toán và số liệu kế toán theo tình trạng thực tế.
Trao đổi với LILAI Accounting Xem dịch vụ kế toánNguồn pháp lý và công cụ tra cứu chính thức
- Nghị định 254/2026/NĐ-CP – hóa đơn điện tử, chứng từ điện tử; hiệu lực từ 01/07/2026.
- Thông tư 91/2026/TT-BTC – quy định một số nội dung về hóa đơn điện tử, chứng từ điện tử; trọng tâm bài viết có Điều 10 về xử lý hóa đơn điện tử đã lập.
- Luật Thuế GTGT 48/2024/QH15 – trọng tâm Điều 14 về khấu trừ thuế GTGT đầu vào.
- Nghị định 181/2025/NĐ-CP – hướng dẫn Luật Thuế GTGT, trong đó có chứng từ thanh toán không dùng tiền mặt.
- Nghị định 359/2025/NĐ-CP – sửa đổi, bổ sung Nghị định 181/2025/NĐ-CP.
- Nghị định 144/2026/NĐ-CP – tiếp tục sửa đổi, bổ sung Nghị định 181/2025/NĐ-CP; hiệu lực từ 20/06/2026.
- Luật Thuế TNDN 67/2025/QH15 .
- Nghị định 320/2025/NĐ-CP – điều kiện khoản chi được trừ và không được trừ.
- Luật Quản lý thuế 108/2025/QH15 – hiệu lực từ 01/07/2026.
- Thông tư 89/2026/TT-BTC – hướng dẫn một số nội dung khai thuế theo Luật Quản lý thuế mới; hiệu lực từ 01/07/2026.
- Cổng thông tin hóa đơn điện tử của cơ quan thuế .
Lưu ý pháp lý: Nội dung được cập nhật đến ngày 18/08/2026 và mang tính thông tin, checklist quản trị tổng quát. Việc khấu trừ thuế GTGT, xác định chi phí được trừ, kê khai hóa đơn bỏ sót hoặc xử lý hóa đơn sai phải căn cứ hồ sơ, kỳ thuế, bản chất giao dịch và văn bản đang có hiệu lực đối với từng trường hợp cụ thể.