10 câu CEO nên hỏi trước khi ký Báo cáo tài chính
Trước khi ký Báo cáo tài chính, người quản lý không cần tự làm lại toàn bộ công việc của kế toán. Nhưng người có trách nhiệm cần hiểu đủ để hỏi: doanh thu có thật không, công nợ có thu được không, tồn kho có tồn tại không, tiền có khớp ngân hàng không, nợ có bị bỏ sót không, thuế có reconcile, và lợi nhuận có thực sự chuyển thành tiền không?
Trả lời nhanh:
trước khi ký,
hãy review ít nhất 10 khu vực:
1. Doanh thu
2. Phải thu
3. Hàng tồn kho
4. Tiền và ngân hàng
5. Nợ phải trả
6. Cut-off doanh thu – chi phí
7. Thuế
8. Tài sản
9. Lợi nhuận và dòng tiền
10. Thuyết minh và các vấn đề trọng yếu cuối kỳ
Theo Luật Kế toán, Báo cáo tài chính phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán. Người ký Báo cáo tài chính chịu trách nhiệm về nội dung của báo cáo.
Vì vậy, cần phân biệt vai trò quản trị của CEO và tư cách người ký theo pháp luật.
Nên là: Bằng chứng → Ghi nhận → Đối chiếu → Review → Giải thích → Ký.
Doanh thu có thật, hoàn thành và ghi nhận đúng kỳ không?
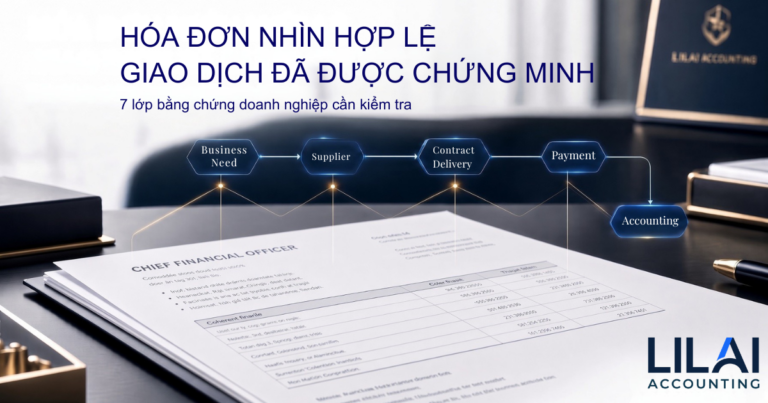
Doanh thu là một trong những dòng CEO nhìn đầu tiên, nhưng doanh thu không được chứng minh chỉ bằng một hóa đơn.
- Khách hàng và giao dịch có thực?
- Hàng đã giao hoặc dịch vụ đã hoàn thành?
- Hợp đồng, giao hàng, nghiệm thu và hóa đơn thống nhất?
- Doanh thu cuối năm có thuộc đúng kỳ?
- Có giao dịch bất thường sát ngày khóa sổ?
- Doanh thu lớn nhưng không có bằng chứng thực hiện đủ mạnh?
“Hãy chọn các giao dịch doanh thu lớn nhất trong 15 ngày trước và sau ngày khóa sổ. Cho tôi thấy bằng chứng hoàn thành và trạng thái thu tiền.”
Xem: Một hóa đơn hợp lệ vẫn có thể nằm trong giao dịch không có thật .
Phải thu khách hàng có thực sự thu được không?
Một khoản phải thu không chỉ là số dư tài khoản. Nó đại diện cho một quyền thu tiền và chất lượng của tài sản đó phụ thuộc khả năng thu hồi.
- Aging 0–30 / 31–60 / 61–90 / trên 90 ngày.
- Top khách hàng nợ lớn.
- Khoản đang tranh chấp.
- Khoản lâu ngày không phát sinh thanh toán.
- Khoản đã thu sau ngày khóa sổ.
- Đối chiếu công nợ khi phù hợp.
“Trong tổng phải thu cuối kỳ, bao nhiêu chưa đến hạn, bao nhiêu quá 90 ngày và đến nay đã thu được bao nhiêu?”
Hàng tồn kho có thật, đúng số lượng và còn giá trị kinh tế không?
Tồn kho có thể làm tài sản trên BCTC trông rất lớn, nhưng CEO cần biết bao nhiêu trong số đó thực sự có khả năng bán.
- Kết quả kiểm kê.
- Chênh lệch sổ – kho.
- SKU trên 90 / 180 / 365 ngày.
- Hàng hư hỏng hoặc khó bán.
- Hàng gửi bán hoặc hàng giữ hộ.
- Giá trị tồn kho có hợp lý với tốc độ bán?
“Cho tôi 20 SKU đang giữ nhiều vốn nhất và 20 SKU tồn lâu nhất. Bao nhiêu tiền đang nằm trong hai nhóm này?”
Tiền mặt và tiền gửi ngân hàng đã được đối chiếu chưa?
Tiền là khoản mục tưởng dễ kiểm tra, nhưng reconciliation yếu có thể che giấu nhiều sai lệch.
- TK 112 ↔ sao kê từng ngân hàng.
- TK 111 ↔ kiểm kê quỹ.
- Khoản thu chưa xác định.
- Khoản chi chưa đủ hồ sơ.
- Giao dịch chuyển tiền sát cuối kỳ.
- Tài khoản ngân hàng chưa được theo dõi trên sổ.
“Có tài khoản ngân hàng nào chưa khớp với sổ? Nếu có, từng khoản chênh lệch là gì?”
Doanh nghiệp đã ghi nhận đầy đủ các khoản nợ phải trả chưa?
Một rủi ro quan trọng là doanh nghiệp ghi thiếu nghĩa vụ và vì vậy lợi nhuận trông cao hơn thực tế.
- Hóa đơn đến sau ngày khóa sổ nhưng thuộc kỳ trước.
- Chi phí đã phát sinh nhưng chưa có hóa đơn.
- Lương, thưởng, hoa hồng phải trả.
- Lãi vay phải trả.
- Nợ nhà cung cấp.
- Khoản thanh toán sau ngày khóa sổ có liên quan kỳ trước.
- Nghĩa vụ hợp đồng trọng yếu.
“Hãy xem các khoản thanh toán lớn trong 30–45 ngày sau ngày khóa sổ. Có nghĩa vụ của kỳ trước nào chưa được ghi nhận không?”
Doanh thu và chi phí đã được ghi nhận đúng kỳ chưa?
Sai cut-off có thể làm thay đổi đồng thời:
- doanh thu;
- giá vốn;
- lợi nhuận;
- tồn kho;
- phải thu;
- phải trả;
- nghĩa vụ thuế liên quan.
Cần xem bản chất giao dịch và thời điểm nghĩa vụ thực sự được thực hiện theo hồ sơ và quy định áp dụng.
“Các giao dịch lớn trong 15 ngày trước và sau ngày khóa sổ đã được kiểm tra cut-off bằng bằng chứng gì?”
Số liệu kế toán và hồ sơ thuế có đối chiếu được với nhau không?
CEO cần biết sổ kế toán và dữ liệu thuế có cùng phản ánh một tập giao dịch hay không.
- Doanh thu sổ ↔ hóa đơn đầu ra.
- VAT đầu vào ↔ hóa đơn ↔ tài khoản thuế.
- VAT đầu ra ↔ doanh thu ↔ hóa đơn.
- Chi phí kế toán ↔ điều chỉnh thuế TNDN.
- Thuế đã nộp ↔ chứng từ ngân hàng.
- TNCN ↔ bảng lương ↔ tờ khai liên quan.
“Kế toán có thể bridge doanh thu, VAT, TNDN và TNCN từ sổ sang tờ khai và chứng từ nộp không?”
Tài sản cố định và tài sản dài hạn có phản ánh đúng thực tế không?
Một tài sản còn trên sổ không có nghĩa nó còn tồn tại hoặc còn được sử dụng.
- Sổ tài sản cố định.
- Tăng – giảm trong năm.
- Hồ sơ mua tài sản.
- Biên bản bàn giao.
- Kết quả kiểm kê.
- Khấu hao.
- Tài sản đã thanh lý nhưng còn trên sổ.
- Tài sản hư hỏng hoặc ngừng sử dụng.
“Có tài sản nào còn trên sổ nhưng thực tế không còn sử dụng hoặc đã thanh lý không?”
Lợi nhuận của doanh nghiệp đã thực sự chuyển thành tiền chưa?
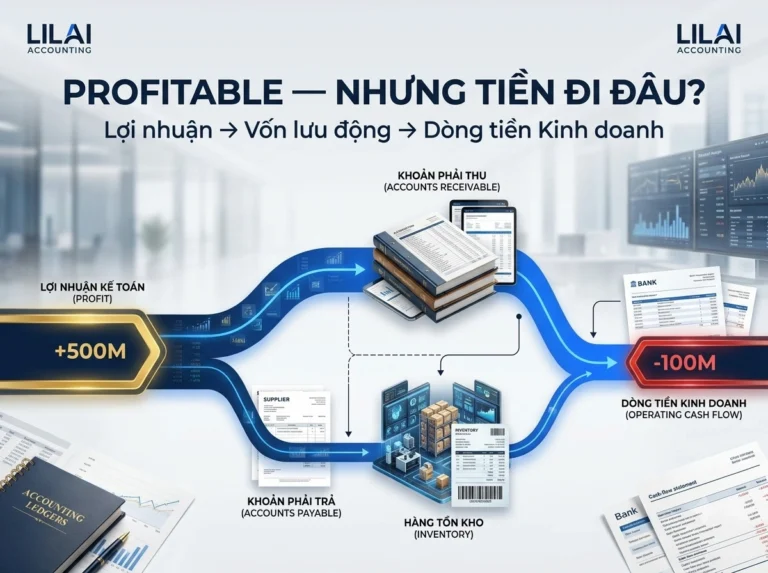
Nếu BCTC báo: lợi nhuận +1 tỷ nhưng dòng tiền hoạt động −800 triệu, CEO cần được giải thích.
Khoảng cách có thể nằm ở:
- phải thu;
- tồn kho;
- phải trả;
- trả trước;
- các khoản phi tiền tệ;
- thời điểm thu và chi.
“Ba nguyên nhân lớn nhất tạo khoảng cách giữa lợi nhuận và dòng tiền hoạt động là gì?”
Đọc thêm: Lợi nhuận dương nhưng dòng tiền từ hoạt động kinh doanh âm và Chu kỳ chuyển đổi tiền mặt .
Thuyết minh và các vấn đề trọng yếu cuối kỳ đã được xem xét đầy đủ chưa?
Một bộ số liệu có thể cộng đúng nhưng vẫn chưa kể đủ câu chuyện.
CEO nên quan tâm:
- chính sách kế toán trọng yếu;
- chi tiết các khoản mục lớn;
- khoản vay và nghĩa vụ đến hạn;
- cam kết quan trọng;
- tranh chấp;
- khả năng hoạt động liên tục;
- sự kiện trọng yếu phát sinh sau ngày khóa sổ;
- vấn đề có thể làm người đọc hiểu khác về BCTC.
“Từ ngày kết thúc năm tài chính đến ngày ký báo cáo, có sự kiện nào có thể ảnh hưởng đến số liệu hoặc cần được thuyết minh thêm không?”
Case study: Công ty lãi 1,2 tỷ — đã nên ký ngay chưa?
| Chỉ tiêu | Năm trước | Năm nay | Biến động |
|---|---|---|---|
| Doanh thu | 8,0 tỷ | 10,0 tỷ | +25% |
| Lợi nhuận | 700 triệu | 1,2 tỷ | +71% |
| Phải thu | 1,0 tỷ | 2,4 tỷ | +140% |
| Tồn kho | 1,3 tỷ | 2,1 tỷ | +62% |
| Tiền | 900 triệu | 250 triệu | −72% |
| Dòng tiền HĐKD | +600 triệu | −800 triệu | Xấu đi mạnh |
Nếu chỉ nhìn: doanh thu +25% và lợi nhuận +71% , CEO có thể thấy rất tích cực.
Nhưng phải hỏi tiếp:
- Vì sao phải thu tăng 140%?
- Vì sao tồn kho tăng 62%?
- Vì sao tiền giảm 72%?
- Vì sao CFO chuyển từ +600 xuống −800 triệu?
BCTC chưa chắc sai.
Nhưng CEO cần được giải thích
trước khi đặt chữ ký.
4 phép đối chiếu giữa các báo cáo trước chữ ký
1. Lợi nhuận ↔ Vốn chủ sở hữu
Biến động lợi nhuận có giải thích được phần thay đổi liên quan của vốn sau khi xét giao dịch vốn và phân phối?
2. Tiền ↔ BCLCTT
Tiền cuối kỳ có reconcile hợp lý giữa Báo cáo lưu chuyển tiền tệ và Báo cáo tình hình tài chính?
3. Working Capital ↔ CFO
Phải thu, tồn kho, phải trả có giải thích dòng tiền hoạt động?
4. Khoản mục ↔ Thuyết minh
Các khoản mục lớn có đủ thông tin giải thích trong Thuyết minh?
Đọc sâu: 4 báo cáo tài chính liên kết với nhau thế nào? .
CEO nên yêu cầu những tài liệu nào trước khi ký?
Theo chế độ doanh nghiệp đang áp dụng.
Kèm giải thích số dư bất thường.
Cho từng tài khoản trọng yếu.
Tuổi nợ và top khách hàng nợ lớn.
Khoản đến hạn, quá hạn và thanh toán sau kỳ.
Sổ kho, kiểm kê và hàng chậm luân chuyển.
Tăng, giảm, khấu hao và kiểm kê.
VAT, TNDN, TNCN và nghĩa vụ liên quan.
Giải thích khoảng cách giữa lợi nhuận và tiền.
So với năm trước hoặc ngân sách.
Giá trị, rủi ro, người phụ trách và hướng giải quyết.
Nhưng phải nhìn thấy những vấn đề trọng yếu, bất thường và chưa giải thích được.
Ai tham gia vào quá trình lập, rà soát và ký Báo cáo tài chính?
| Vai trò | Trách nhiệm/góc nhìn |
|---|---|
| Người lập báo cáo | Chuẩn bị số liệu và biểu mẫu theo công việc được giao. |
| Kế toán trưởng | Góc nhìn chuyên môn kế toán và tổ chức công tác kế toán theo trách nhiệm áp dụng. |
| Người đại diện theo pháp luật | Là một trong những vị trí ký theo Luật Kế toán; người ký chịu trách nhiệm về nội dung báo cáo. |
| CEO / Giám đốc điều hành | Cần hiểu lợi nhuận, dòng tiền, rủi ro, working capital và tác động quản trị. CEO có thể hoặc không đồng thời là người đại diện theo pháp luật. |
15 dấu hiệu CEO nên yêu cầu giải thích trước khi ký
- Doanh thu tăng mạnh sát cuối kỳ.
- Phải thu tăng nhanh hơn doanh thu.
- Nợ trên 90 ngày tăng mạnh.
- Tồn kho tăng nhanh hơn doanh số.
- Hàng chậm luân chuyển chưa được phân tích.
- Tiền trên sổ không khớp sao kê.
- Có tài khoản ngân hàng chưa reconcile.
- Phải trả thấp bất thường.
- Có nhiều thanh toán lớn sau ngày khóa sổ.
- Sổ kế toán và dữ liệu thuế không bridge được.
- Lợi nhuận tăng nhưng dòng tiền hoạt động giảm mạnh.
- Có tài sản trên sổ nhưng không tìm thấy thực tế.
- Tài khoản treo lâu năm không giải thích được.
- Thuyết minh chỉ sao chép năm trước.
- Kế toán không giải thích được các biến động lớn nhất của năm.
Nó chỉ cho biết khu vực nào cần được kiểm tra kỹ hơn.
BCTC “cân” có đủ để ký không?
Không.
Một bộ số liệu có thể cân về toán học nhưng vẫn sai về:
- tính đầy đủ;
- tính tồn tại;
- phân loại;
- đo lường;
- đúng kỳ;
- đối chiếu;
- trình bày và thuyết minh.
Xem: Bảng cân đối tài khoản có thể cân mà vẫn sai .
Nội dung liên quan
Câu hỏi thường gặp
Ai phải ký Báo cáo tài chính?
Theo Luật Kế toán, BCTC phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán. Người ký chịu trách nhiệm về nội dung báo cáo.
CEO có luôn là người ký BCTC không?
Không nên mặc định. CEO có thể đồng thời là người đại diện theo pháp luật, nhưng hai vai trò này không tự động giống nhau.
Bảng cân đối tài khoản cân thì có thể ký chưa?
Chưa đủ. Tính cân bằng cơ học không chứng minh tính đầy đủ, tồn tại, đúng kỳ, định giá và trình bày của BCTC.
CEO có cần kiểm tra từng hóa đơn không?
Thông thường không cần tự kiểm tra toàn bộ. Nên ưu tiên giao dịch lớn, bất thường, cuối kỳ và các khu vực rủi ro.
Tại sao phải kiểm tra công nợ sau ngày khóa sổ?
Thu tiền sau kỳ có thể giúp đánh giá khả năng thu hồi phải thu. Thanh toán sau kỳ cũng có thể giúp phát hiện nghĩa vụ của kỳ trước chưa ghi nhận.
Tại sao phải xem Báo cáo lưu chuyển tiền tệ?
Vì lợi nhuận không đồng nghĩa với tiền. Dòng tiền giúp CEO hiểu hoạt động kinh doanh đang tạo hay sử dụng cash.
Tại sao Thuyết minh BCTC quan trọng?
Vì nó giải thích các chính sách, chi tiết và thông tin cần thiết để hiểu đúng số liệu trên báo cáo chính.
Phần mềm kế toán có đảm bảo BCTC đúng không?
Không. Phần mềm xử lý dữ liệu, nhưng độ đúng phụ thuộc giao dịch, hồ sơ, ghi nhận, cut-off, reconciliation và judgment kế toán.
Sắp ký BCTC nhưng vẫn còn số liệu chưa giải thích được?
LILAI Accounting hỗ trợ rà soát từ Bảng cân đối tài khoản, ngân hàng, công nợ, tồn kho, thuế, tài sản đến BCTC để xác định những vấn đề cần xử lý trước khi hoàn thiện báo cáo.
Rà soát BCTC trước khi ký Dịch vụ kế toán trọn góiNguồn pháp lý và chuyên môn tham khảo
- Luật Kế toán số 88/2015/QH13 — quy định về lập BCTC, chữ ký và trách nhiệm người ký; văn bản hiện có tình trạng hết hiệu lực một phần do có nội dung đã được sửa đổi.
- Thông tư 99/2025/TT-BTC — Chế độ kế toán doanh nghiệp, có hiệu lực từ 01/01/2026 đối với phạm vi áp dụng.
- IFRS Foundation — IAS 1 — nguồn tham khảo quốc tế về trình bày BCTC và hoạt động liên tục.
- IFRS Foundation — IAS 10 — nguồn tham khảo quốc tế về sự kiện sau kỳ báo cáo.
Lưu ý: Bài viết cung cấp kiến thức kế toán, quản trị và kiểm soát tài chính tổng quát. Checklist 10 câu hỏi là framework quản trị của LILAI Accounting, không thay thế quy định pháp luật, chế độ kế toán, ý kiến kiểm toán, tư vấn thuế hoặc tư vấn pháp lý cho tình huống cụ thể.