Kế toán quản trị: 8 con số CEO cần trước ngày mùng 10 mỗi tháng
Kế toán quản trị không nên dừng ở việc cho CEO biết tháng trước doanh nghiệp lãi hay lỗ. Một báo cáo quản trị tốt phải giúp người điều hành nhìn thấy đủ sớm: doanh thu, biên lợi nhuận, lợi nhuận hoạt động, dòng tiền, thanh khoản, công nợ, tồn kho và mức tài trợ từ nhà cung cấp để còn thời gian ra quyết định trong tháng mới.
Trả lời nhanh:
trước ngày mùng 10 mỗi tháng,
CEO nên có ít nhất
8 chỉ số tài chính quản trị cốt lõi:
1. Doanh thu
2. Biên lợi nhuận gộp
3. Lợi nhuận hoạt động
4. Dòng tiền từ hoạt động kinh doanh
5. Cash Runway
6. DSO – Số ngày phải thu
7. DIO – Số ngày tồn kho
8. DPO – Số ngày phải trả
Quan trọng hơn:
mỗi chỉ số cần được đọc cùng
kế hoạch,
kỳ trước,
xu hướng,
nguyên nhân chênh lệch
và hành động tiếp theo.
Doanh nghiệp có thể thiết kế lịch báo cáo quản trị phù hợp với quy mô, ngành nghề và khả năng khóa sổ của mình.
Kế toán quản trị là gì?
Kế toán quản trị (Management Accounting) là việc thu thập, xử lý, phân tích và cung cấp thông tin kinh tế – tài chính phục vụ yêu cầu quản trị và ra quyết định trong nội bộ doanh nghiệp.
Khác với việc chỉ tạo ra một bộ số liệu để báo cáo, kế toán quản trị phải trả lời thêm:
- Kết quả đang tốt hơn hay xấu đi?
- Sai lệch so với kế hoạch bao nhiêu?
- Nguyên nhân nằm ở đâu?
- Khách hàng, sản phẩm hoặc bộ phận nào tạo ra chênh lệch?
- Tiền đang bị giữ ở đâu?
- Nếu xu hướng tiếp tục, doanh nghiệp sẽ gặp vấn đề gì?
- Ai phải hành động tiếp theo?
Kế toán quản trị phải đi xa hơn: “Tại sao xảy ra, có lệch kế hoạch không và doanh nghiệp nên làm gì tiếp?”
Tại sao CEO cần số liệu trước khi tháng mới đi quá xa?
Một báo cáo quản trị chỉ có giá trị cao khi nó đến trước khi cơ hội hành động biến mất.
Giả sử báo cáo tháng 7 đến ngày 25/8 mới hoàn thành. Lúc đó CEO mới phát hiện:
- doanh thu hụt kế hoạch;
- biên lợi nhuận giảm;
- DSO tăng;
- tồn kho tăng;
- dòng tiền hoạt động âm;
- thanh khoản bắt đầu căng.
Nhưng gần như cả tháng 8 đã trôi qua.
IFAC lưu ý rằng doanh nghiệp cần chọn những KPI thực sự gắn với driver hiệu quả và hệ thống thông tin phải có khả năng cung cấp dữ liệu kịp thời cho quản lý.
Tham khảo: IFAC – Monitoring and Benchmarking Key Performance Indicators .
Lịch khóa số liệu quản trị trước ngày mùng 10
Một SME có thể xây dựng quy trình khóa số liệu tham khảo như sau. Đây là workflow quản trị nội bộ, không phải lịch bắt buộc theo pháp luật.
8 con số CEO cần mỗi tháng
| # | Chỉ số | CEO cần hiểu | Quyết định liên quan |
|---|---|---|---|
| 1 | Doanh thu | Đạt kế hoạch chưa? | Sales · Giá · Sản lượng |
| 2 | Biên lợi nhuận gộp | Mỗi đồng doanh thu giữ lại bao nhiêu sau giá vốn? | Giá bán · Giá vốn · Product mix |
| 3 | Lợi nhuận hoạt động | Hoạt động cốt lõi sinh lời thế nào? | Chi phí · Quy mô · Hiệu quả |
| 4 | Dòng tiền từ HĐKD | Lợi nhuận có chuyển thành tiền? | Thanh khoản · Working Capital |
| 5 | Cash Runway | Nguồn tiền hiện có đủ bao lâu? | Cash preservation · Funding |
| 6 | DSO | Khách mất bao lâu để trả? | Credit · Collection |
| 7 | DIO | Hàng nằm trong kho bao lâu? | Purchasing · Inventory |
| 8 | DPO | Doanh nghiệp được nhà cung cấp tài trợ bao lâu? | Supplier terms · Cash planning |
Mỗi KPI cần được đọc cùng: Actual, Budget, tháng trước, cùng kỳ, xu hướng 6–12 tháng và benchmark ngành nếu có dữ liệu đủ tin cậy.
Doanh thu: Doanh nghiệp có đang bán đúng kế hoạch?
CEO không nên chỉ nhận một con số tổng doanh thu. Ít nhất cần xem:
- Actual trong tháng;
- Budget trong tháng;
- Variance %;
- so với tháng trước;
- so với cùng kỳ;
- lũy kế năm so với kế hoạch.
“Doanh thu tháng này lệch kế hoạch bao nhiêu? Ba khách hàng, sản phẩm hoặc kênh bán hàng nào giải thích phần lớn chênh lệch?”
Biên lợi nhuận gộp: Bán nhiều hơn có thực sự tốt hơn?
Doanh thu tăng nhưng biên gộp giảm có thể là dấu hiệu:
- giảm giá bán;
- giá vốn tăng;
- chiết khấu tăng;
- cơ cấu sản phẩm thay đổi;
- sản phẩm biên thấp chiếm tỷ trọng lớn hơn;
- giá vốn ghi nhận chưa đúng.
Ví dụ: doanh thu tăng 20% nhưng biên gộp giảm từ 35% xuống 29%.
CEO không nên chỉ ăn mừng doanh số tăng. Cần biết doanh nghiệp đang phải “mua” tăng trưởng bằng bao nhiêu biên lợi nhuận.
“Biên gộp giảm bao nhiêu điểm phần trăm? Bao nhiêu do giá bán, bao nhiêu do giá vốn và bao nhiêu do product mix?”
Lợi nhuận hoạt động: Hoạt động cốt lõi đang sinh lời bao nhiêu?
Biên gộp tốt chưa có nghĩa doanh nghiệp đang vận hành hiệu quả. Sau lợi nhuận gộp, doanh nghiệp còn phải gánh:
- nhân sự;
- marketing;
- văn phòng;
- logistics;
- công nghệ;
- chi phí quản lý;
- các chi phí vận hành khác.
Không nên tháng này dùng EBIT, tháng sau dùng EBITDA, tháng khác lại dùng lợi nhuận trước thuế nhưng đều gọi chung là “lợi nhuận hoạt động”.
“Lợi nhuận hoạt động hụt kế hoạch do biên gộp thấp hay do chi phí hoạt động vượt ngân sách?”
Dòng tiền từ hoạt động kinh doanh: Lợi nhuận đã chuyển thành tiền chưa?
Một doanh nghiệp có thể báo:
nhưng dòng tiền từ hoạt động kinh doanh:
Khoảng cách có thể đến từ:
- phải thu tăng;
- tồn kho tăng;
- phải trả giảm;
- các khoản trả trước tăng;
- các khoản phi tiền tệ;
- thời điểm thực tế thu và chi tiền.
“Ba nguyên nhân lớn nhất khiến lợi nhuận không chuyển thành tiền trong tháng này là gì?”
Đọc sâu: Lợi nhuận dương nhưng dòng tiền từ hoạt động kinh doanh âm: Tiền đã đi đâu? .
Cash Runway: Nguồn tiền hiện tại đủ cho doanh nghiệp bao lâu?
Số dư ngân hàng cho biết doanh nghiệp đang có bao nhiêu tiền tại thời điểm hiện tại. Cash Runway đặt câu hỏi khác:
Nguồn thanh khoản khả dụng cũng không nhất thiết bằng toàn bộ số dư tiền trên tài khoản. Cần xem thêm:
- tiền bị hạn chế sử dụng;
- nghĩa vụ đến hạn;
- hạn mức tín dụng khả dụng;
- mức tiền tối thiểu cần duy trì;
- forecast dòng tiền sắp tới.
“Nếu doanh thu hụt kế hoạch trong ba tháng tới, doanh nghiệp có đủ tiền trả lương, nhà cung cấp và các nghĩa vụ đến hạn không?”
DSO: Bán hàng rồi bao lâu mới thu được tiền?
DSO – Days Sales Outstanding ước tính số ngày bình quân doanh nghiệp cần để thu tiền từ các khoản bán chịu.
Ví dụ, nếu số phải thu đang bao gồm VAT nhưng doanh thu dùng làm mẫu số không bao gồm VAT, kết quả có thể bị méo. Doanh nghiệp nên dùng một phương pháp nhất quán qua các kỳ.
CEO nên đọc DSO cùng:
- aging công nợ;
- tỷ lệ nợ quá hạn;
- khách hàng nợ lớn;
- collection thực tế;
- điều khoản tín dụng.
“Điều khoản thanh toán trung bình là 30 ngày, tại sao DSO thực tế đang là 58 ngày?”
DIO: Tiền đang nằm trong tồn kho bao nhiêu ngày?
DIO – Days Inventory Outstanding ước tính số ngày bình quân hàng tồn kho được giữ trước khi bán.
DIO tăng có thể do:
- mua hàng quá nhiều;
- doanh số thấp;
- forecast sai;
- MOQ lớn;
- hàng bán chậm;
- seasonality;
- chủ động tích kho để phục vụ tăng trưởng.
Câu hỏi quan trọng là: vốn tăng thêm trong kho đang chuẩn bị tạo doanh thu tương lai hay chỉ đang nằm yên?
“20 SKU nào đang giữ nhiều vốn nhất? Trong số đó, bao nhiêu là hàng trên 90 hoặc 180 ngày?”
DPO: Nhà cung cấp đang tài trợ doanh nghiệp bao nhiêu ngày?
DPO – Days Payables Outstanding ước tính số ngày bình quân doanh nghiệp giữ khoản phải trả trước khi thanh toán nhà cung cấp.
DPO giảm có thể cho thấy:
- doanh nghiệp thanh toán nhanh hơn;
- supplier terms bị rút ngắn;
- mất một phần nguồn tài trợ thương mại;
- hoặc chủ động trả sớm để nhận chiết khấu.
“DPO tăng do điều khoản thương mại tốt hơn hay vì doanh nghiệp đang thanh toán trễ?”
DSO, DIO và DPO đang kể cùng một câu chuyện như thế nào?
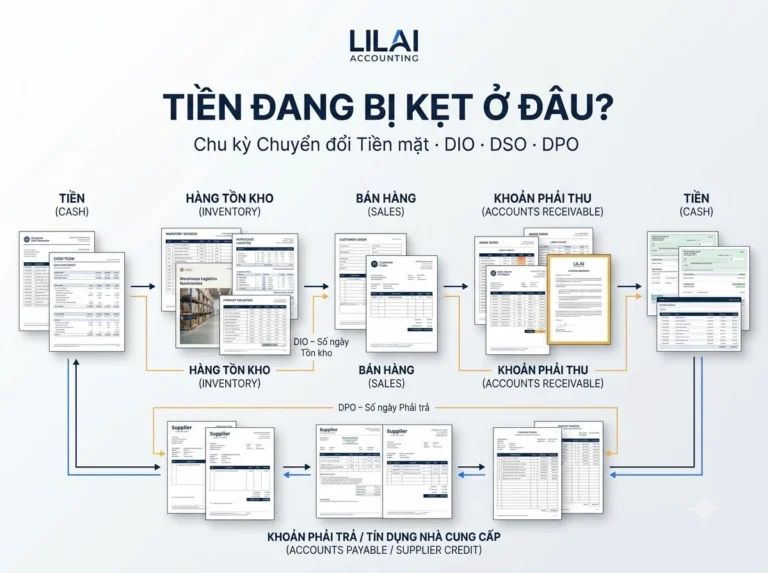
CEO không nên đọc ba KPI vốn lưu động này tách rời nhau. Chúng kết nối thành chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle – CCC).
CCC = DIO + DSO − DPO
Ví dụ:
DIO = 72 ngày
DSO = 58 ngày
DPO = 28 ngày
Điều đó cho thấy doanh nghiệp đang phải tài trợ một chu kỳ vốn lưu động tương đối dài trước khi tiền quay trở lại.
ACCA mô tả cash operating cycle là số ngày giữa thời điểm doanh nghiệp thanh toán nhà cung cấp và thời điểm nhận được tiền từ bán hàng, với công thức: Inventory days + Receivables days − Payables days.
Nguồn: ACCA – Working Capital Management .
Xem phân tích đầy đủ: Chu kỳ chuyển đổi tiền mặt là gì? Tiền doanh nghiệp đang kẹt ở đâu? .
Case study: Doanh thu 3,2 tỷ nhưng dashboard quản trị chuyển đỏ
| KPI | Thực tế | Mục tiêu | Tín hiệu |
|---|---|---|---|
| Doanh thu | 3,20 tỷ | 3,50 tỷ | −8,6% |
| Biên gộp | 31% | 35% | −4 điểm % |
| Lợi nhuận hoạt động | 180 triệu | 350 triệu | Thấp hơn kế hoạch |
| Dòng tiền từ HĐKD | −420 triệu | Dương | Cần phân tích ngay |
| Cash Runway | 2,8 tháng | Mục tiêu nội bộ 6 tháng | Áp lực thanh khoản |
| DSO | 58 ngày | 40 ngày | Thu tiền chậm |
| DIO | 72 ngày | 55 ngày | Tồn kho cao |
| DPO | 28 ngày | 35 ngày | Thanh toán nhanh hơn mục tiêu |
CEO nên đọc câu chuyện gì từ những con số này?
Không nên dừng ở:
Câu chuyện quản trị đầy đủ hơn là:
Doanh thu đang
hụt kế hoạch.
Biên gộp giảm
khiến lợi nhuận hoạt động
thấp hơn đáng kể.
Trong khi đó,
khách hàng trả chậm,
hàng nằm trong kho lâu hơn
và doanh nghiệp đang thanh toán nhà cung cấp
nhanh hơn mục tiêu.
Kết quả:
dòng tiền hoạt động âm 420 triệu
và cash runway chỉ còn 2,8 tháng.
Đó là khác biệt giữa: “có báo cáo kế toán” và “có thông tin để quản trị”.
Từ KPI đến hành động: CEO không nên dừng ở một con số
| KPI có vấn đề | Không nên dừng ở | Cần đi xuống | Người cần tham gia |
|---|---|---|---|
| Doanh thu | “Doanh số thấp” | Khách hàng · Sản phẩm · Giá · Sản lượng | Sales |
| Biên gộp | “Biên giảm” | Giá bán · Giá vốn · Discount · Mix | Sales + Purchasing |
| Lợi nhuận hoạt động | “Lợi nhuận thấp” | Biên gộp + OPEX variance | CEO + Bộ phận liên quan |
| Dòng tiền hoạt động | “Cash âm” | Phải thu · Kho · Phải trả · Working Capital | Finance |
| Cash Runway | “Sắp thiếu tiền” | Cash forecast ngắn hạn | CEO + Finance |
| DSO | “Khách trả chậm” | Aging theo khách hàng | Sales + Collection |
| DIO | “Kho cao” | Aging theo SKU | Purchasing + Operations |
| DPO | “Trả nhanh” | Điều khoản từng supplier | Purchasing + Finance |
Con số → Driver → Nguyên nhân → Người chịu trách nhiệm → Hành động → Thời hạn.
Actual – Budget – Trend: Tại sao một KPI không nên đứng một mình?
Giả sử biên lợi nhuận gộp tháng này là: 32%.
32% tốt hay xấu? Không thể kết luận nếu thiếu bối cảnh.
| Góc nhìn | Ví dụ | Ý nghĩa |
|---|---|---|
| Thực tế | 32% | Hiện trạng |
| Kế hoạch | 36% | Hụt 4 điểm phần trăm |
| Tháng trước | 35% | Xu hướng giảm |
| Cùng kỳ | 34% | Không chỉ do một tháng bất thường |
| Xu hướng 12 tháng | 37% → 32% | Có thể đang xuất hiện vấn đề cấu trúc |
Đừng chỉ hỏi:
“Biên gộp là bao nhiêu?”
Hãy hỏi:
“Nó lệch bao nhiêu,
xu hướng đang đi đâu,
tại sao
và ai cần hành động?”
8 KPI này có phù hợp cho mọi doanh nghiệp không?
Không.
Đây là một bộ chỉ số tài chính cốt lõi có thể hữu ích cho nhiều SME, đặc biệt với doanh nghiệp có công nợ và tồn kho đáng kể.
Nhưng từng mô hình kinh doanh cần thêm KPI vận hành riêng.
Doanh nghiệp SaaS
Có thể cần thêm MRR, ARR, Churn, CAC, LTV.
Bán lẻ
Có thể cần thêm doanh số cùng cửa hàng, giá trị giỏ hàng, vòng quay tồn kho.
Dịch vụ chuyên môn
Có thể cần thêm billable hours, utilization và doanh thu trên nhân sự.
Sản xuất
Có thể cần thêm capacity utilization, yield, scrap và unit cost.
KPI phải phản ánh những driver thật sự quyết định hiệu quả của chính mô hình kinh doanh.
Báo cáo quản trị hàng tháng nên gồm những gì?
CEO không cần một file Excel 40 tab hoặc một PDF 100 trang. Một monthly management pack có thể bắt đầu bằng 5 lớp.
Trang 1 — Executive Summary
Chỉ nên có 3–5 thông điệp thực sự quan trọng. Ví dụ:
- Doanh thu hụt 9% so kế hoạch.
- Gross margin giảm 4 điểm %.
- CFO âm 420 triệu.
- DSO tăng lên 58 ngày.
- Cash runway giảm còn 2,8 tháng.
Trang 2 — 8 KPI
Không chỉ đưa Actual. Cần có:
Trang 3 — Phân tích nguyên nhân
Đi từ con số tổng xuống:
- khách hàng;
- sản phẩm;
- SKU;
- supplier;
- cost center;
- chi nhánh;
- nhóm chi phí;
- giao dịch trọng yếu.
Trang 4 — Cash & Working Capital
Tối thiểu nên xem:
- số dư cash;
- cash forecast;
- AR aging;
- inventory aging;
- AP aging;
- DSO;
- DIO;
- DPO;
- CCC.
Trang cuối — Action List
| Vấn đề | Hành động | Owner | Deadline |
|---|---|---|---|
| DSO 58 ngày | Thu 10 khách hàng quá hạn lớn nhất | Sales Manager | 15/09 |
| DIO 72 ngày | Xử lý 20 SKU chậm luân chuyển | Purchasing | 20/09 |
| Gross Margin 31% | Review pricing và discount | Sales + Finance | 12/09 |
Nó phải kết thúc bằng quyết định.
Báo cáo quản trị khác Báo cáo tài chính thế nào?
| Tiêu chí | Báo cáo tài chính | Báo cáo quản trị |
|---|---|---|
| Người sử dụng | Theo đối tượng và yêu cầu báo cáo | CEO và quản lý nội bộ |
| Mục tiêu | Phản ánh tình hình và kết quả theo chế độ áp dụng | Phân tích và ra quyết định |
| Chi tiết | Theo yêu cầu trình bày áp dụng | Có thể đến khách hàng, SKU, bộ phận |
| Tần suất | Theo kỳ báo cáo | Có thể ngày, tuần, tháng |
| So sánh kế hoạch | Không phải trọng tâm chính | Rất quan trọng |
| Forecast | Không phải chức năng chính của BCTC | Có thể tích hợp budget và forecast |
8 chỉ số tài chính này liên kết với nhau thế nào?
CEO không nên đọc từng KPI riêng lẻ. Chúng tạo thành một chuỗi nguyên nhân – kết quả.
Doanh thu → Biên lợi nhuận → Lợi nhuận hoạt động → Vốn lưu động → Dòng tiền → Thanh khoản.
Ví dụ: doanh thu tăng nhưng khách hàng thanh toán chậm làm DSO tăng. Doanh nghiệp đồng thời nhập thêm hàng làm DIO tăng. Nếu nhà cung cấp không tăng thời hạn tín dụng, DPO không bù được hai tác động trên.
Khi đó:
Đây chính là lý do một dashboard quản trị phải kết nối Profitability + Working Capital + Cash, không chỉ liệt kê KPI.
Dashboard đẹp nhưng dữ liệu kế toán sai thì sao?
Một dashboard chỉ đáng tin bằng chất lượng dữ liệu phía dưới nó.
| Dữ liệu sai | KPI bị ảnh hưởng |
|---|---|
| TK 131 sai | DSO và collection analysis sai |
| Tồn kho sai | DIO và working capital sai |
| TK 331 sai | DPO sai |
| Giá vốn sai | Gross Margin và DIO sai |
| Cut-off sai | Doanh thu và lợi nhuận sai |
| Ngân hàng chưa reconcile | Cash view sai |
Dữ liệu kế toán sai → KPI sai → phân tích sai → quyết định quản trị sai.
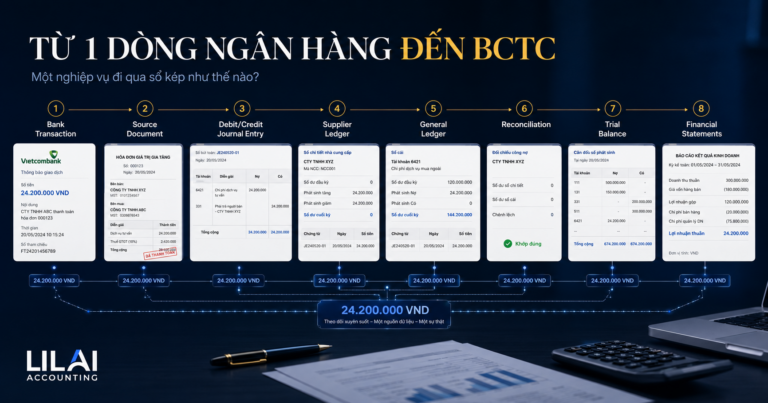
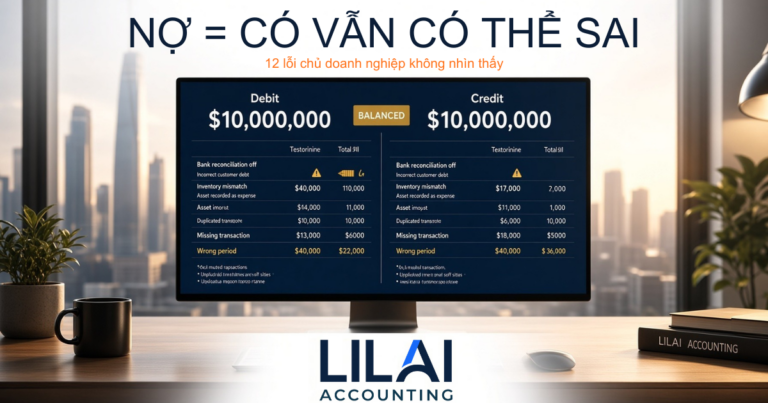
Đọc thêm: Bảng cân đối tài khoản có thể cân mà vẫn sai và Theo dấu một nghiệp vụ từ ngân hàng đến BCTC .
Bài này nối với chuỗi Financial Intelligence như thế nào?
Doanh thu → Tiền
Doanh thu đã thực sự thu được chưa?
Doanh thu có nhưng tiền không vềWorking Capital
Tiền đang nằm ở kho, khách hàng hay nhà cung cấp?
Chu kỳ chuyển đổi tiền mặtProfit → Cash
Lợi nhuận đã chuyển thành CFO?
Dòng tiền từ hoạt động kinh doanh âm dù có lãiBáo cáo tài chính
4 báo cáo có kể cùng một câu chuyện?
4 báo cáo tài chính liên kết với nhau thế nào?CEO Review
Trước chữ ký, CEO cần kiểm tra gì?
10 câu CEO nên hỏi trước khi ký BCTCKế toán quản trị
Biến dữ liệu của tháng trước thành quyết định của tháng này.
Câu hỏi thường gặp về kế toán quản trị
Kế toán quản trị là gì?
Kế toán quản trị là việc thu thập, xử lý, phân tích và cung cấp thông tin kinh tế – tài chính phục vụ quản trị và ra quyết định nội bộ.
Management Accounting có phải là kế toán quản trị không?
Trong cách dùng phổ biến, Management Accounting được dịch là kế toán quản trị. Nó tập trung vào planning, control, performance và decision-making nội bộ.
Doanh nghiệp có bắt buộc phải có báo cáo quản trị trước ngày mùng 10 không?
Không. Mốc ngày mùng 10 trong bài này là mục tiêu quản trị do LILAI đề xuất, không phải thời hạn pháp lý bắt buộc. Doanh nghiệp có thể thiết kế thời điểm báo cáo phù hợp nhu cầu.
CEO nên xem những KPI tài chính nào mỗi tháng?
Một bộ cơ bản có thể gồm: doanh thu, biên lợi nhuận gộp, lợi nhuận hoạt động, dòng tiền hoạt động, Cash Runway, DSO, DIO và DPO. Doanh nghiệp nên bổ sung KPI đặc thù của ngành.
Tại sao CEO không nên chỉ nhìn doanh thu và lợi nhuận?
Vì doanh thu và lợi nhuận không cho biết đầy đủ khả năng thu tiền, vốn đang bị giữ trong tồn kho, công nợ hay mức độ an toàn thanh khoản.
Gross Margin là gì?
Gross Margin hay biên lợi nhuận gộp phản ánh phần doanh thu còn lại sau giá vốn, thường được biểu diễn dưới dạng tỷ lệ %.
Cash Runway là gì?
Cash Runway ước tính khoảng thời gian nguồn thanh khoản hiện tại có thể hỗ trợ doanh nghiệp nếu duy trì mức tiêu tiền ròng giả định. Không nên áp dụng máy móc cho doanh nghiệp đang tạo tiền dương ổn định.
DSO là gì?
DSO – Days Sales Outstanding ước tính số ngày bình quân doanh nghiệp cần để thu tiền từ các khoản bán chịu.
DIO là gì?
DIO – Days Inventory Outstanding ước tính số ngày bình quân hàng tồn kho được giữ trước khi bán.
DPO là gì?
DPO – Days Payables Outstanding ước tính số ngày bình quân doanh nghiệp giữ khoản phải trả trước khi thanh toán nhà cung cấp.
CCC là gì?
Cash Conversion Cycle là chỉ số quản trị vốn lưu động. Công thức phổ biến: CCC = DIO + DSO − DPO.
KPI bao nhiêu là tốt?
Không có một mức phù hợp cho mọi doanh nghiệp. Cần so với kế hoạch, lịch sử, xu hướng, đặc điểm ngành và business model.
Kế toán quản trị khác báo cáo tài chính như thế nào?
Báo cáo tài chính được lập theo chế độ và yêu cầu báo cáo áp dụng. Kế toán quản trị tập trung vào nhu cầu thông tin nội bộ và có thể đi sâu đến khách hàng, sản phẩm, SKU, bộ phận, cost center, budget và forecast.
Phần mềm kế toán có tự làm được kế toán quản trị không?
Phần mềm có thể hỗ trợ tổng hợp dữ liệu và tính KPI. Nhưng việc chọn KPI, giải thích chênh lệch, tìm nguyên nhân và ra quyết định vẫn cần judgment quản trị.
Báo cáo quản trị hàng tháng nên dài bao nhiêu?
Không có số trang chuẩn. Đối với SME, nên ưu tiên ngắn, dễ hiểu và tập trung vào KPI, variance, cash, working capital và action items thay vì tạo một báo cáo quá dài.
Đến cuối tháng CEO mới biết tháng trước đã xảy ra chuyện gì?
LILAI Accounting hỗ trợ doanh nghiệp tổ chức lại dữ liệu kế toán, ngân hàng, công nợ, tồn kho và hệ thống báo cáo để chủ doanh nghiệp có thể theo dõi lợi nhuận, dòng tiền và vốn lưu động sớm hơn.
Xem dịch vụ kế toán trọn gói Rà soát chất lượng số liệuNguồn pháp lý và chuyên môn tham khảo
- Thông tư 53/2006/TT-BTC – Hướng dẫn áp dụng kế toán quản trị trong doanh nghiệp — cơ sở tham khảo về tổ chức kế toán quản trị, phân tích và cung cấp thông tin phục vụ quản lý nội bộ.
- IFAC – Monitoring and Benchmarking Key Performance Indicators: Part One — tham khảo về lựa chọn KPI, driver hiệu quả và yêu cầu dữ liệu kịp thời.
- ACCA – Working Capital Management — tài liệu chuyên môn về inventory days, receivables days, payables days và cash operating cycle.
Lưu ý: Bài viết cập nhật ngày 27/08/2026 nhằm cung cấp kiến thức kế toán quản trị và quản trị tài chính tổng quát. Mốc “trước ngày mùng 10” và bộ 8 KPI là framework quản trị do LILAI Accounting đề xuất, không phải yêu cầu pháp lý bắt buộc. Các công thức KPI được trình bày dưới dạng quản trị phổ biến và cần điều chỉnh theo ngành, mô hình kinh doanh, cấu trúc VAT, chính sách tín dụng, đặc điểm tồn kho, kỳ phân tích và chất lượng dữ liệu thực tế. Các target trong ví dụ chỉ dùng để minh họa, không phải benchmark chung cho mọi doanh nghiệp.